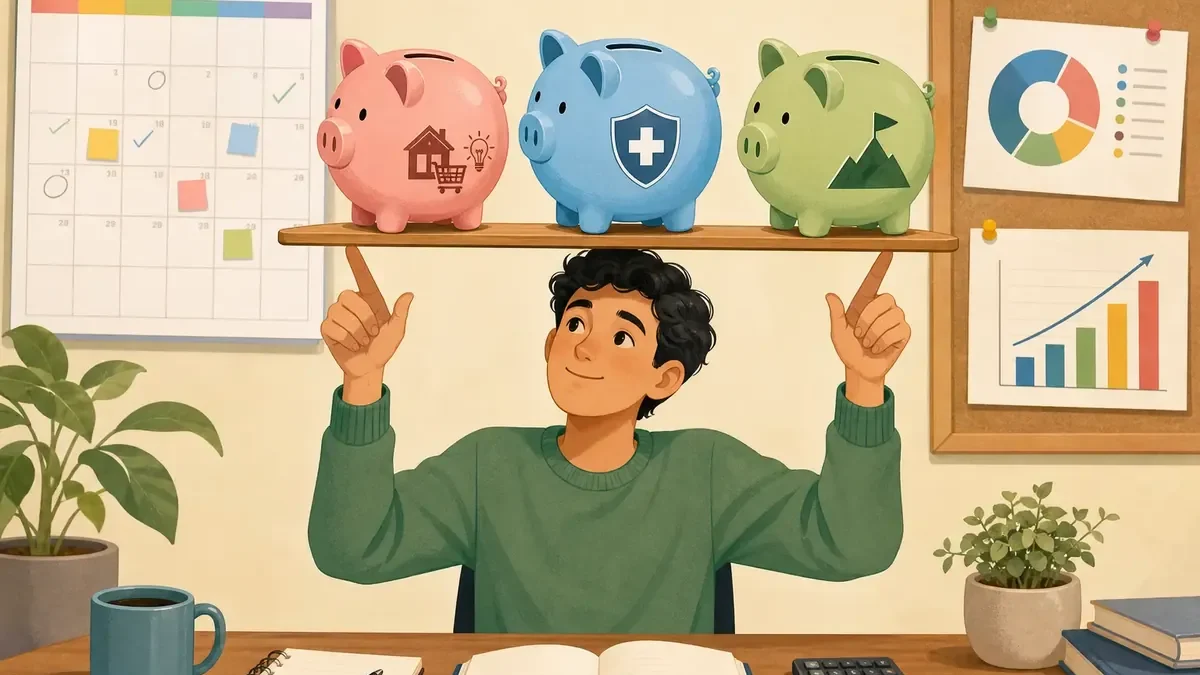
การแปลงเป้าหมายเงินก้อนในใจเป็นแผนออมรายเดือนที่สมดุลกับรายได้และภาระการเงินเป็นเรื่องสำคัญ การตั้งเป้าหมายอย่างชัดเจนตามหลัก SMART ช่วยให้เราวางแผนออมเงินได้ตรงจุดและปรับเปลี่ยนตามสถานการณ์ได้จริง
เลือกอ่านตามหัวข้อ
ประเมินรายรับรายจ่ายก่อนวางแผนยอดออม
ก่อนตั้งเป้าหมายออมเงิน ขั้นตอนแรกคือการสำรวจรายรับและรายจ่ายอย่างละเอียด เพื่อเห็นภาพรวมการเงิน ใช้วิธี "รายรับ – เงินออม – รายจ่าย = เงินเหลือใช้/ขาดมือ" ตั้งเป้าหมายออมโดยกันเงินก่อนใช้จ่ายอื่นช่วยให้ยอดออมเหมาะสมกับฐานะปัจจุบันและไม่กระทบเงินใช้จ่ายจำเป็น
- จดรายรับทั้งหมด เช่น เงินเดือน โบนัส รายได้เสริม
- บันทึกรายจ่ายทุกประเภท ทั้งประจำและไม่ประจำ เช่น ค่าอาหาร ค่าเดินทาง ค่าบัตรเครดิต
- คำนวณเงินเหลือหลังหักค่าใช้จ่ายจำเป็น เพื่อตั้งยอดออมที่เป็นไปได้
ตั้งเป้าหมายออมเงินแบบ SMART ให้ชัดเจนทุกมิติ
เป้าหมายการเงินควรระบุเป็น SMART เพื่อความชัดเจนและนำไปปฏิบัติได้จริง: Specific – ระบุวัตถุประสงค์การออม เช่น ค่าเรียน, Measurable – จำนวนเงินที่จะออม, Achievable – วิธีการทำให้ถึงเป้า, Realistic – สอดคล้องกับฐานะ, Time-bound – กำหนดเวลาที่ต้องใช้เงิน
การตั้งเป้าหมายที่ชัดเจนช่วยให้คำนวณยอดออมรายเดือนได้ตรงจุด ตัวอย่างเช่น "ต้องการเงิน 30,000 บาทเพื่อค่าเรียนภายใน 10 เดือน"
- กำหนดเหตุผลชัดเจน เช่น ค่าเรียน ซื้อรถ สำรองฉุกเฉิน
- ระบุจำนวนเงินที่ต้องการอย่างชัดเจน ตรวจสอบได้
- กำหนดกรอบเวลาใช้เงิน เช่น 6 เดือน หรือ 1 ปี
จัดลำดับความสำคัญของเป้าหมายและเงินฉุกเฉินก่อนเสมอ
ควรจัดสำรองเงินฉุกเฉินไว้ก่อนเพื่อความมั่นคงทางการเงิน โดยแนะนำประมาณ 3–6 เท่าของค่าใช้จ่ายจำเป็นต่อเดือน แยกเก็บในบัญชีที่ถอนเงินง่ายและไม่แตะต้องเงินส่วนนี้ในกรณีปกติ
หลังจากนั้น จึงค่อยจัดลำดับเป้าหมายออมเงินอื่นๆ ตามความจำเป็นและระยะเวลาที่มีความน่าเป็นไปได้ ไม่ควรตั้งเป้าออมหลายอย่างพร้อมกันเกินกำลังฐานะการเงิน
- เตรียมเงินฉุกเฉินครอบคลุมค่าใช้จ่าย 3–6 เดือน
- แยกบัญชีเงินฉุกเฉินและบัญชีออมเงินสำหรับเป้าหมายอื่น เพื่อป้องกันการถอนใช้ผิดเป้าหมาย
- จัดลำดับเป้าหมายตามความสำคัญและระยะเวลาที่ต้องใช้เงิน
ปรับยอดออมรายเดือนตามฐานะ ไม่ยึดติดเปอร์เซ็นต์ตายตัว
ไม่มีข้อกำหนดตายตัวว่ายอดออมรายเดือนต้องเป็นกี่เปอร์เซ็นต์ของรายได้ ธนาคารแห่งประเทศไทยแนะนำแนวทางประมาณ 1 ใน 4 ของรายได้ แต่ควรปรับตามภาระหนี้ รายรับ และค่าใช้จ่ายจริง
ผู้มีหนี้ควรวางแผนจัดการชำระหนี้ควบคู่การออม หลีกเลี่ยงตั้งยอดออมสูงเกินไปจนไม่สามารถทำได้อย่างยั่งยืน
- วางแผนยอดออมโดยอ้างอิงตามฐานะและรายได้จริง
- หากมีหนี้สิน ควรบริหารหนี้ร่วมกับแผนออมอย่างสมดุล
- ตรวจสอบและปรับยอดออมสม่ำเสมอเมื่อสถานการณ์เปลี่ยน
แยกเงินตามวัตถุประสงค์ด้วยแนวคิด 3 กระเป๋า
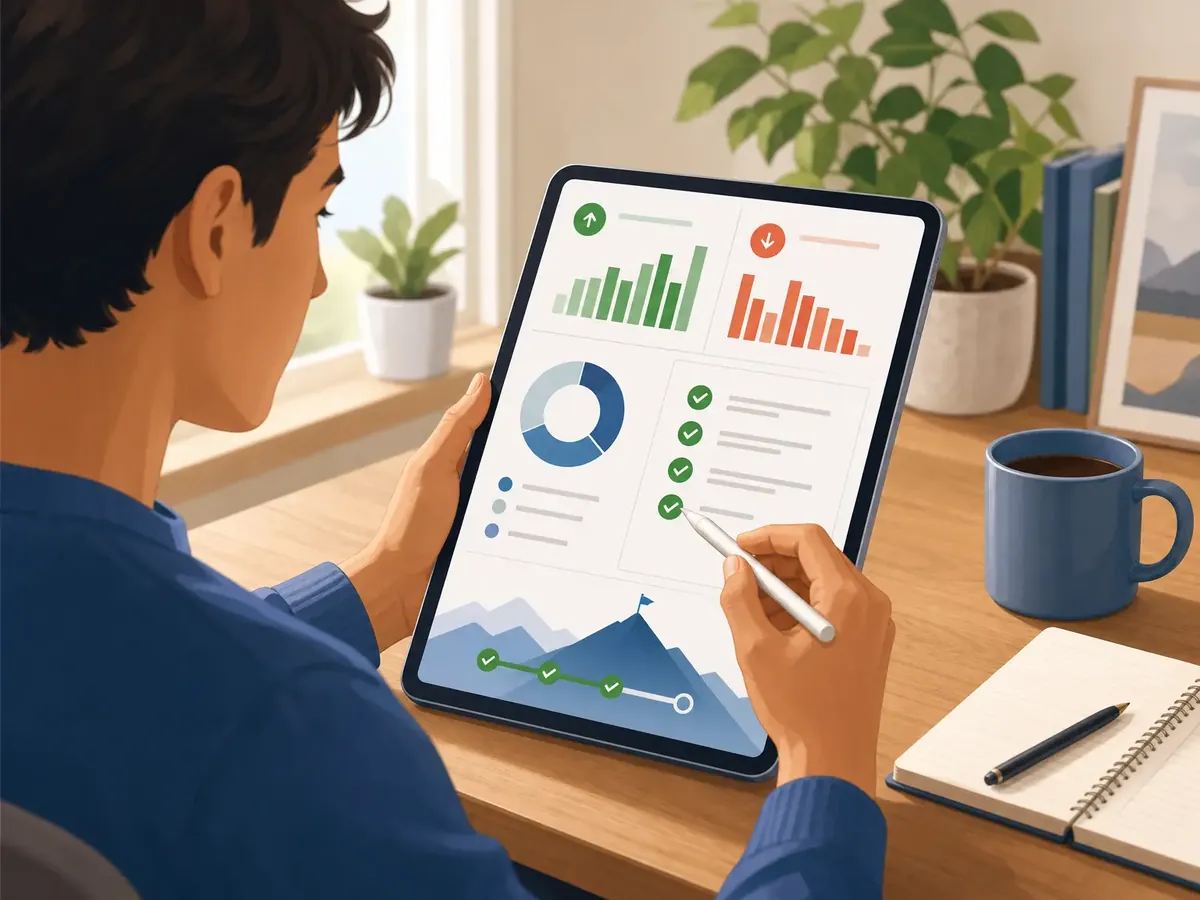
แนวทางแบ่งเงินเป็น 3 กระเป๋าช่วยจัดการสภาพคล่องและป้องกันถอนเงินใช้ผิดเป้าหมาย
แบ่งเป็น กระเป๋าค่าใช้จ่ายประจำสำหรับรายจ่ายปกติ, กระเป๋าเงินฉุกเฉินสำหรับเหตุฉุกเฉินที่ต้องใช้เงินทันที และกระเป๋าเป้าหมายสำหรับเก็บเงินเพื่อใช้จ่ายใหญ่หรือลงทุนตามเป้าหมายที่ตั้งไว้
- ใช้บัญชีแยกจัดการเงินทั้งสามส่วนอย่างชัดเจน
- กระเป๋าเงินฉุกเฉินเก็บแยกต่างหาก หลีกเลี่ยงถอนใช้ผิดวัตถุประสงค์
- เติมเงินเพิ่มในบัญชีเป้าหมายเมื่อเงินส่วนอื่นครบและสภาพคล่องพร้อม
ทบทวนแผนและปรับเป้าหมายอย่างน้อยทุก 6 เดือน
ตรวจสอบความคืบหน้าในการออมอย่างสม่ำเสมอเพื่อประเมินว่าแผนยังเหมาะสมกับสถานการณ์หรือไม่ เช่น รายได้เปลี่ยน แผนใช้เงินล่าช้า หรือมีภาระค่าใช้จ่ายหรือหนี้ใหม่
หากเป้าหมายหรือตัวเลขยอดออมไม่ตอบโจทย์ ต้องวางแผนปรับเปลี่ยนให้สอดคล้องกับความเป็นจริงแทนการปล่อยให้ล้มเหลวโดยไม่รู้ตัว
- ทบทวนยอดออมและเป้าหมายทุก 6 เดือน
- ตรวจสอบรายรับ รายจ่าย และภาระหนี้ที่เปลี่ยนไป
- ปรับเป้าหมายและยอดออมให้เหมาะสมกับสถานการณ์ใหม่
คำถามที่พบบ่อยเกี่ยวกับการตั้งเป้าหมายออมเงิน
จะเริ่มตั้งเป้าหมายออมเงินอย่างไรเมื่อไม่มีความรู้ด้านการเงิน?
เริ่มจากสำรวจรายรับรายจ่ายอย่างละเอียดเพื่อเห็นภาพรวมทั้งหมด จากนั้นตั้งเป้าหมายออมเงินที่ชัดเจนตามหลัก SMART และปรับเป้าหมายให้สอดคล้องกับฐานะและเวลาที่ต้องการใช้เงิน
ต้องสำรองเงินฉุกเฉินเท่าไรถึงจะเหมาะสม?
แนะนำให้เตรียมเงินฉุกเฉินประมาณ 3–6 เท่าของค่าใช้จ่ายจำเป็นต่อเดือน โดยเก็บแยกในบัญชีที่พร้อมใช้ได้ทันทีเมื่อจำเป็น
ถ้ายอดออมรายเดือนสูงเกินไป ทำอย่างไรดี?
ควรลดเป้าหมายให้เหมาะสมกับฐานะทางการเงินจริง และจัดลำดับความสำคัญเป้าหมายให้เป็นไปได้ เพื่อให้ออมเงินยั่งยืนโดยไม่กระทบคุณภาพชีวิต
โปรแกรมคำนวณยอดออมรายเดือนใช้ได้จริงไหม?
โปรแกรมคำนวณเป็นเครื่องมือประมาณผลลัพธ์เพื่อช่วยวางแผนเท่านั้น ไม่ใช่ตัวรับประกันผลตอบแทน ควรปรับตามสถานการณ์และพิจารณาปัจจัยอื่นๆ เช่น อัตราดอกเบี้ยและความเสี่ยง