การตั้งเป้าว่าจะมีบ้านเป็นของตัวเองภายใน 5 ปี ต้องเริ่มจากประเมินราคาเป้าหมายและคำนวณยอดเงินก้อนที่ต้องเตรียม การมีตัวเลขชัดช่วยให้จัดงบ ปรับค่าใช้จ่าย และเลือกช่องทางออมให้สอดคล้องกับเวลา
เลือกอ่านตามหัวข้อ
เลือกราคาเป้าหมายและชนิดที่อยู่อาศัย
เริ่มจากกำหนดขอบเขตบ้านที่ต้องการตามรายได้และภาระประจำเดือน เพื่อหลีกเลี่ยงการตั้งเป้าสูงเกินศักยภาพ
สำรวจประกาศขายในทำเลที่สนใจหลายรายการ นำค่าเฉลี่ยมาประเมินราคาเป้าหมาย และกำหนดช่วงราคาที่เป็นไปได้ เช่น 1.2–1.8 ล้านบาท เพื่อวางแผน เงินดาวน์ และค่าใช้จ่ายโอน
เลือกประเภทที่อยู่อาศัยโดยพิจารณาค่าใช้จ่ายแฝง เช่น คอนโด อาจ มีค่าส่วนกลาง ขณะที่ทาวน์เฮาส์หรือบ้านเดี่ยวมีค่าใช้จ่ายในการดูแลและการเดินทางต่างกัน
- พิจารณาทำเลใกล้ที่ทำงานและการเดินทางเพื่อลดค่าใช้จ่ายรายเดือน
- สำรวจราคาเฉลี่ยในทำเล อย่างน้อย 5 ราย เพื่อประเมินความเป็นไปได้
- กำหนดช่วงราคาช่วยให้คำนวณยอด เงินดาวน์ และค่าโอนได้แม่นยำขึ้น
คำนวณ เงินดาวน์ และยอดออมรายเดือนเพื่อให้ได้ภายใน 5 ปี
กำหนดเปอร์เซ็นต์ เงินดาวน์ ตามที่ต้องการและตามเงื่อนไขขาย โดยทั่วไปมักอยู่ระหว่าง 10 ถึง 20 เปอร์เซ็นต์ ของราคาขาย การดาวน์สูงขึ้นช่วยลดวงเงินกู้และดอกเบี้ยรวม
นำยอด เงินดาวน์ รวมค่าใช้จ่ายโอนที่เผื่อแล้ว หารด้วยจำนวนเดือนใน 5 ปี หรือ 60 เดือน จะได้ยอดออมรายเดือนที่ต้องเก็บจริง
ตัวอย่างสมมติบ้านราคา 2,000,000 บาท ถ้าตั้งดาวน์ 20 เปอร์เซ็นต์เท่ากับ 400,000 บาท และเผื่อค่าโอนจดจำนองรวม 3 เปอร์เซ็นต์เพิ่มอีก 60,000 บาท ยอดที่ต้องเตรียมรวมเป็น 460,000 บาท แบ่งเป็นยอดออมต่อเดือนประมาณ 7,667 บาท
- คำนวณยอดรวมก่อนหารเพื่อรวมค่าใช้จ่ายทุกอย่างที่ต้องเตรียม
- ถ้ารายได้จำกัด ให้พิจารณาปรับเปอร์เซ็นต์ดาวน์ หรือลดขอบเขตราคาเป้าหมายหรือขยายระยะเวลาเป้าหมาย
- อย่าลืมเผื่อค่าฉุกเฉินและค่าธรรมเนียมธนาคารไว้ในยอดรวม
รายการ ค่าใช้จ่ายวันโอน และค่าจดจำนองที่ควรเผื่อ
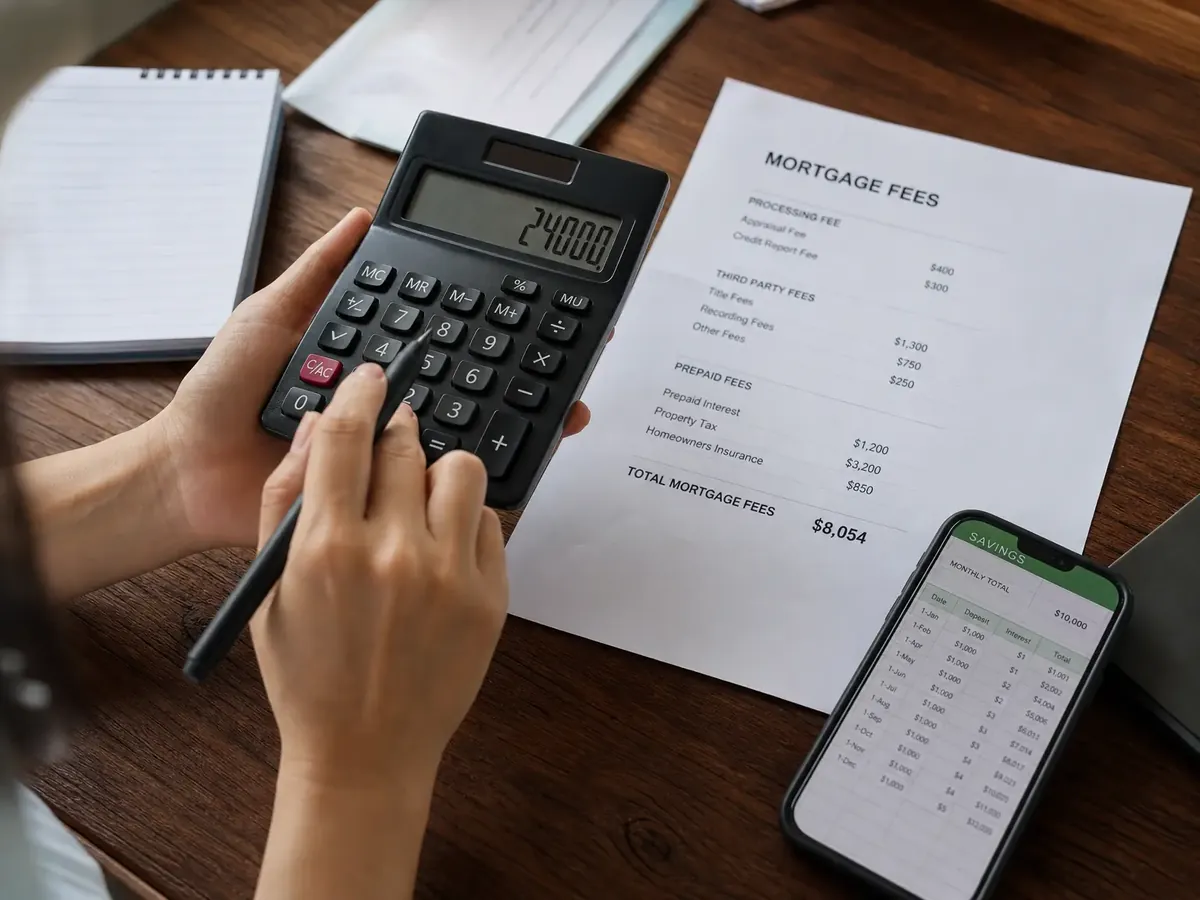
เมื่อคำนวณยอดก้อนที่ต้องเตรียม ควรรวมค่าธรรมเนียมและภาษีที่เกี่ยวข้องกับการโอนและการจดจำนองที่กรมที่ดินและหน่วยงานที่เกี่ยวข้องเรียกเก็บ
อัตราเฉพาะบางรายการเปลี่ยนแปลงได้ตามกฎหมายหรือมาตรการชั่วคราว จึงควรตรวจสอบอัตราล่าสุดกับกรมที่ดินหรือหน่วยงานที่เกี่ยวข้องก่อนคำนวณยอดสุดท้าย
- ค่าธรรมเนียมการโอนโดยทั่วไป ประมาณ ร้อยละ 2 ของราคาประเมินหรือราคาซื้อขายซึ่งใช้ค่าที่สูงกว่า ให้ตรวจสอบอัตราล่าสุดกับกรมที่ดิน
- ค่าจดจำนองปกติ ประมาณ ร้อยละ 1 ของวงเงินสินเชื่อ แต่ธนาคาร อาจ มีเงื่อนไขที่เปลี่ยนแปลงได้ ควรสอบถามธนาคารที่ตั้งใจยื่นกู้เป็นหลัก
- อากรแสตมป์หรือภาษีธุรกิจเฉพาะขึ้นกับสถานะผู้ขายและรูปแบบการขาย ผู้ซื้อควรตกลงบทบาทค่าใช้จ่ายส่วนนี้ตั้งแต่ขั้นแรก
ตรวจสอบสถานะการเงินก่อนยื่นขอสินเชื่อและความหมายของ DSR
ก่อนยื่นขอสินเชื่อให้รวบรวมข้อมูลหนี้สินที่มี ค่าใช้จ่ายประจำ และรายได้สุทธิเพื่อประเมินความสามารถผ่อน ธนาคารมักใช้ดัชนี Debt Service Ratio หรือ DSR ในการพิจารณา
การรู้ DSR ช่วยให้เห็นว่าหลังรวมสินเชื่อบ้าน ภาระผ่อนรายเดือนจะอยู่ในระดับที่ธนาคารยอมรับได้หรือ ไม่ และเป็นข้อมูลประกอบการตัดสินใจปรับหนี้หรือเพิ่ม เงินดาวน์
- คำนวณ DSR ง่ายๆ โดยนำภาระหนี้ต่อเดือนทั้งหมดหารด้วยรายได้ต่อเดือนแล้วคูณด้วย 100 เพื่อให้เป็นเปอร์เซ็นต์
- ถ้ามีหนี้บัตรเครดิตหรือสินเชื่อที่มีดอกเบี้ยสูง ควรพิจารณาลดภาระเหล่านั้นก่อนยื่นกู้
- ตรวจสอบประวัติการผ่อนชำระและขอข้อมูลเงื่อนไขการให้สินเชื่อจากธนาคารที่จะยื่นกู้
แผนออมและเครื่องมือการลงทุนที่เหมาะกับเป้าระยะ 5 ปี
ระยะเวลา 3–5 ปี เหมาะกับการผสมเครื่องมือที่ให้ผลตอบแทนสูงกว่าบัญชีออมทรัพย์แต่มีผลต่อสภาพคล่องและความผันผวนน้อยจนพอรับได้
การกระจายสัดส่วนช่วยลดความเสี่ยง ตัวอย่างการจัดพอร์ตสำหรับเป้าระยะ 5 ปี ในระดับความเสี่ยงต่ำถึงปานกลาง คือแบ่งเงินเป้าหมายเป็นส่วนเก็บในบัญชีฝากประจำ กองทุนตลาดเงิน หรือตราสารหนี้ระยะสั้น และสำรองสภาพคล่องไว้ในบัญชีออมทรัพย์
- บัญชีฝากประจำช่วยให้ได้ดอกเบี้ยคงที่และความมั่นคงของเงินต้น
- กองทุนตลาดเงิน และตราสารหนี้ให้ผลตอบแทนสูงกว่าบัญชีออมทรัพย์และมีสภาพคล่องพอสมควร
- ตรวจสอบค่าธรรมเนียม เงื่อนไขการถอน และผลตอบแทนย้อนหลังก่อนตัดสินใจลงทุน
กองทุนฉุกเฉินและการบริหารความเสี่ยงระหว่างทาง
ควรมีเงินสำรองฉุกเฉินแยกจาก เงินดาวน์ อย่างน้อย 3–6 เดือน ของค่าใช้จ่ายจำเป็น เพื่อรองรับเหตุไม่คาดคิดที่ อาจทำให้แผนออมชะงัก
กองทุนฉุกเฉินควรเก็บในรูปแบบสภาพคล่องสูง เช่น บัญชีออมทรัพย์หรือ กองทุนตลาดเงิน เพื่อใช้ได้ทันทีโดย ไม่ ต้องขายสินทรัพย์ที่มีความเสี่ยงสูง
- ถ้ายัง ไม่ มีเงินสำรอง ให้เก็บควบคู่กับการออมดาวน์โดยลดสัดส่วนลงทุนที่มีความเสี่ยงสูง
- เมื่อเกิดเหตุฉุกเฉินให้ใช้เงินสำรองก่อนการถอนจาก กองทุนตราสารหนี้ หรือการขายสินทรัพย์เพื่อหลีกเลี่ยงผลขาดทุนจากการขายก่อนเวลา
ตารางสรุปแผน 5 ปี และเช็กลิสต์ก่อนยื่นกู้
ตารางสรุปช่วยให้เห็นภาพรวมยอดที่ต้องเตรียม เงินที่ควรมีเมื่อยื่นขอกู้ และยอดออมต่อเดือนที่ต้องทำเพื่อให้บรรลุเป้าหมาย
ก่อนยื่นกู้ให้เตรียมเอกสารรายได้ หลักฐานหนี้สิน บัญชีเงินฝากยอดปัจจุบัน และสำรองเงินฉุกเฉินไว้เสมอ
| รายการ | ตัวอย่างกรณีบ้านราคา 2,000,000 บาท | คำอธิบายสั้น |
|---|---|---|
| เงินดาวน์ ที่เป้าหมาย 20 เปอร์เซ็นต์ | 400,000 | เป็นเงินเริ่มต้นเพื่อลดวงเงินกู้ |
| ประมาณ ค่าใช้จ่ายวันโอน และจดจำนอง 3 เปอร์เซ็นต์ | 60,000 | รวมอากรแสตมป์และค่าธรรมเนียมตามกรมที่ดิน |
| ยอดที่ต้องเตรียมก่อนหารเพื่อหายอดออมต่อเดือน | 460,000 | ยอดรวม เงินดาวน์ และ ค่าใช้จ่ายวันโอน ในตัวอย่างนี้ |
| ยอดออมต่อเดือนใน 60 เดือน | 7,667 | 460,000 ÷ 60 เดือน |
| เงินสำรองฉุกเฉินที่แนะนำ 3 เดือน | สมมติ 90,000 | เก็บแยกไว้ในบัญชีสภาพคล่องสูง |
เช็กลิสต์ก่อนยื่นขอสินเชื่อ
การมีแผนเก็บเงินเพื่อซื้อบ้านใน 5 ปี เริ่มจากการเลือกราคาและประเภทที่อยู่อาศัยที่เหมาะสมกับรายได้ คำนวณ เงินดาวน์ และ ค่าใช้จ่ายวันโอน จริง ตรวจสถานะหนี้และ DSR ก่อนยื่นขอสินเชื่อ และจัดสรรการออมระหว่างบัญชีฝากประจำ กองทุนตลาดเงิน หรือตราสารหนี้ควบคู่กับกองทุนฉุกเฉินเพื่อรักษาสภาพคล่องและมูลค่าเงิน