มนุษย์เงินเดือนมักมีช่องทางออมที่เข้าถึงได้ง่าย เช่น กองทุนสำรองเลี้ยงชีพและการลงทุนเพื่อลดหย่อนภาษี การเริ่มตั้งเป้าเชิงตัวเลขและวางแผนสัดส่วนการลงทุนตามอายุช่วยให้เป้าหมายเกษียณเป็นไปได้จริง ภายใต้กรอบที่คำนึงถึงเงินเฟ้อ ผลตอบแทนคาดหวัง และสภาพคล่องระหว่างทาง
เลือกอ่านตามหัวข้อ
ทำไมต้องเริ่มตั้งเป้าเกษียณตอนนี้
การออมแต่เนิ่นๆ ให้เวลาตลาดและการทบต้นทำงาน ทำให้ยอดออมเติบโตโดยไม่ต้องเพิ่มสัดส่วนการออมมากในภายหลัง ซึ่งสำคัญสำหรับผู้ที่มีรายได้จำกัดในบางช่วงของชีวิต
เงินเฟ้อลดกำลังซื้อของเงินเมื่อเวลาผ่านไป ดังนั้นการตั้งเป้าต้องคำนึงถึงอัตราเงินเฟ้อและสมมติผลตอบแทนเฉลี่ยเพื่อประมาณยอดที่ต้องมีจริง
สำหรับมนุษย์เงินเดือน กองทุนที่นายจ้างสมทบอย่างกองทุนสำรองเลี้ยงชีพเป็นจุดเริ่มต้นที่ดี เพราะช่วยเพิ่มอัตราการออมโดยอัตโนมัติและมักมีนโยบายการลงทุนหลายรูปแบบ
ตั้งเป้าหมายเป็นตัวเลข กฎ 25× และวิธีแปลงเป็นยอดออมรายเดือน
แนวทางที่ใช้อย่างแพร่หลายคือกฎ 25×: คูณค่าใช้จ่ายรายปีที่ต้องการหลังเกษียณด้วย 25 เพื่อประมาณสินทรัพย์ที่ต้องมี หากใช้หลักการถอน 4% ต่อปีจะให้รายได้ประจำเทียบเท่ากับค่าใช้จ่ายดังกล่าว
เมื่อตั้งยอดสินทรัพย์เป้าหมายแล้ว ให้แปลงเป็นยอดออมรายเดือนโดยใช้สูตรมูลค่าอนาคตของการออมเป็นงวด (Future Value of an Annuity) หรือเครื่องมือคำนวณเกษียณออนไลน์ โดยใส่สมมติฐานระยะเวลาเริ่มออม ผลตอบแทนเฉลี่ยต่อปี และเงินเฟ้อ
ตัวอย่างสมมติ: หากต้องการค่าใช้จ่ายหลังเกษียณ 300,000 บาทต่อปี เป้าตามกฎ 25× เท่ากับ 7,500,000 บาท ถ้าเริ่มออมตอนอายุ 30 และต้องการถึงเป้าตอนอายุ 60 (30 ปี) โดยคาดผลตอบแทนเฉลี่ย 5% ต่อปี จะต้องคำนวณยอดออมรายเดือนโดยใช้เครื่องมือคำนวณเพื่อให้ได้ตัวเลขที่แน่นอน ทั้งนี้ตัวอย่างเป็นสมมติเพื่ออธิบายวิธีคิด
- รวบรวมรายการค่าใช้จ่ายปีต่อปีที่ต้องการหลังเกษียณ เช่น ค่ารักษาพยาบาล ค่าใช้จ่ายประจำและกิจกรรมพักผ่อน
- คูณยอดค่าใช้จ่ายรายปีด้วย 25 เพื่อประมาณสินทรัพย์เป้าหมาย (ปรับได้ตามอัตราการถอนที่ต้องการ)
- ใช้เครื่องมือคำนวณเกษียณหรือสูตรทางการเงิน ใส่ระยะเวลาและอัตราผลตอบแทนที่สมมติไว้เพื่อคำนวณยอดออมรายเดือน
กองทุนสำรองเลี้ยงชีพ ทำไมควรเป็นแกนหลักของมนุษย์เงินเดือน
กองทุนสำรองเลี้ยงชีพเป็นช่องทางออมผ่านนายจ้างที่มักมีการหักเงินเดือนของพนักงานและการสมทบจากนายจ้าง ทำให้ยอดออมเพิ่มขึ้นเร็วกว่าการออมฝ่ายเดียว
กองทุนเหล่านี้มีนโยบายการลงทุนหลายประเภท เช่น พอร์ตที่เน้นหุ้น ตราสารหนี้ หรือผสม และบางองค์กรมีตัวเลือกแบบ life-path/target-date ที่ปรับสัดส่วนตามอายุให้อัตโนมัติ เหมาะกับผู้ที่ไม่ต้องการบริหารพอร์ตเอง
ก่อนพึ่งพากองทุนสำรองเลี้ยงชีพเป็นฐานออม ให้ตรวจสอบอัตราการสมทบ ผลงานย้อนหลัง ค่าธรรมเนียม และเงื่อนไขการเบิกจ่ายของกองทุนที่บริษัทจัดให้
เมื่อไรควรเสริมด้วย RMF, SSF หรือประกันบำนาญ
ถ้าคำนวณแล้วยอดที่คาดว่าจะได้รับจากกองทุนสำรองเลี้ยงชีพไม่เพียงพอ ให้พิจารณาเพิ่มการออมผ่าน RMF หรือผลิตภัณฑ์ประกันบำนาญเพื่อสร้างแหล่งรายได้หลังเกษียณเพิ่มเติม
RMF มีสิทธิประโยชน์ทางภาษีภายใต้เงื่อนไขของกรมสรรพากร เช่น ข้อกำหนดการถือครองขั้นต่ำและการไถ่ถอนตามอายุผู้ลงทุน แต่เงื่อนไขและวงเงินลดหย่อนอาจเปลี่ยนได้ จึงต้องตรวจสอบกฎล่าสุดก่อนตัดสินใจ
เมื่อพิจารณาผลิตภัณฑ์เหล่านี้ ให้มองเงื่อนไขการถอนคืน ความยืดหยุ่น ผลตอบแทนที่คาดหวัง และค่าธรรมเนียมร่วมกับภาพรวมแผนการเงินของคุณ
- ตรวจเงื่อนไขการลดหย่อนภาษีและวงเงินรวมจากประกาศกรมสรรพากรก่อนซื้อ
- คำนึงถึงระยะเวลาถือครองและข้อจำกัดการไถ่ถอนเพื่อไม่กระทบสภาพคล่องระยะสั้น
- เปรียบเทียบค่าธรรมเนียม ผลงานย้อนหลัง และความเสี่ยงก่อนตัดสินใจลงทุน
วิธีเลือกนโยบายการลงทุนภายในกองทุนสำรองเลี้ยงชีพ
ปัจจัยสำคัญคืออายุที่เหลือจนถึงการเกษียณ ความสามารถรับความเสี่ยง และภาพรวมพอร์ตการลงทุนของคุณ (รวม RMF/SSF/สินทรัพย์อื่นๆ) เพื่อให้การตัดสินใจสอดคล้องกับเป้าหมาย
หากไม่มีเวลาหรือความเชี่ยวชาญ ให้พิจารณาเลือกพอร์ตแบบ life-path หรือ target-date ที่ออกแบบมาให้สัดส่วนความเสี่ยงลดลงเมื่อเข้าใกล้การเกษียณ
ตรวจผลงานย้อนหลังของแต่ละนโยบาย แต่ให้ระวังการตีความผลงานในช่วงสั้นๆ และพิจารณาค่าธรรมเนียมที่อาจลดผลตอบแทนสุทธิ
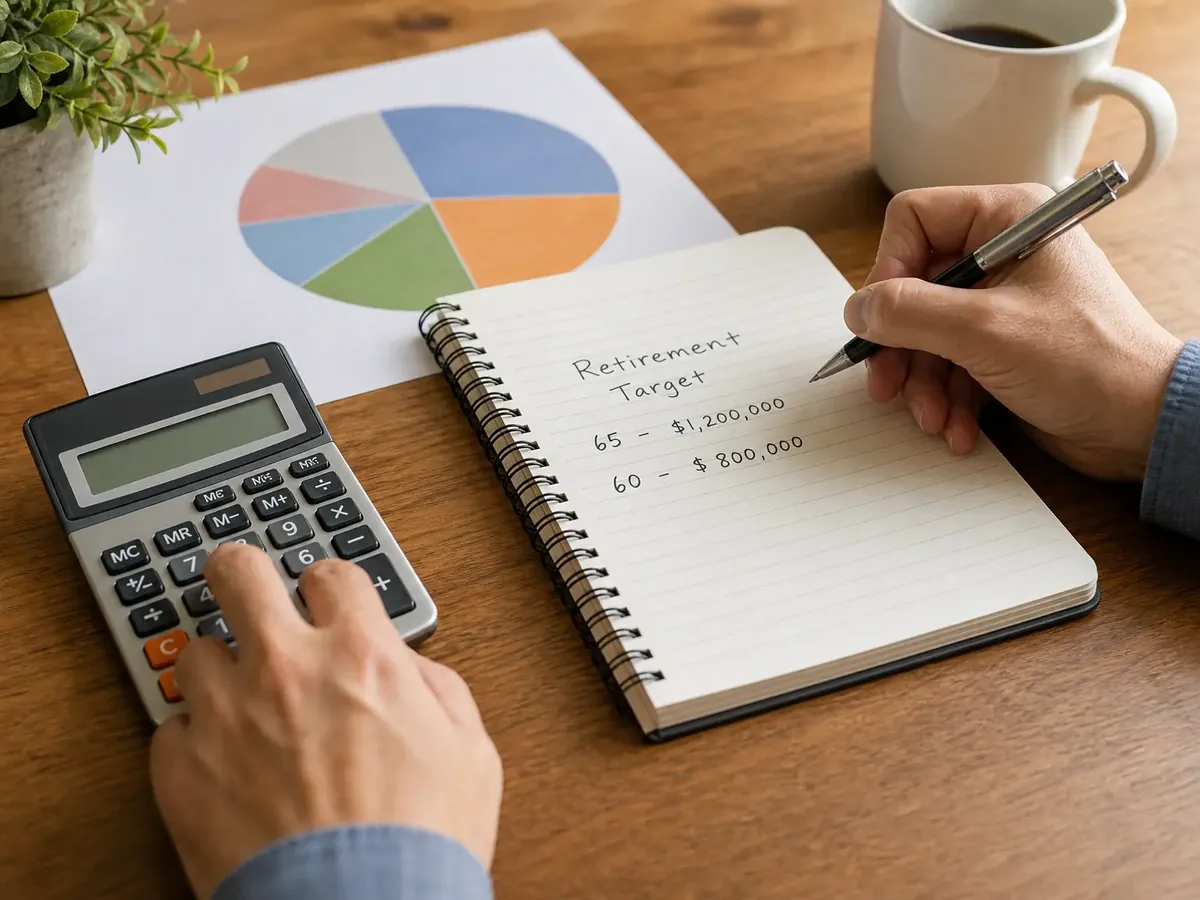
ตัวอย่างสัดส่วนพอร์ตตามช่วงวัย (แนวทางทั่วไป)
การปรับสัดส่วนระหว่างหุ้นกับตราสารหนี้ตามอายุเป็นแนวทางช่วยบริหารความเสี่ยง: วัยหนุ่มสาวมีเวลารับความผันผวนมากขึ้นจึงใช้สัดส่วนหุ้นสูงกว่า ขณะที่ผู้ใกล้เกษียณควรเพิ่มตราสารหนี้และเงินสดเพื่อรักษาเงินทุน
ตัวเลขต่อไปนี้เป็นตัวอย่างแนวทางทั่วไปเพื่อให้เห็นภาพ ไม่ใช่คำแนะนำที่เหมาะกับทุกคน แต่ควรปรับตามภาระหนี้ สุขภาพ และแผนรายได้หลังเกษียณ
| ช่วงอายุ | หุ้น (%) | ตราสารหนี้ (%) | เงินสด/อื่น (%) |
|---|---|---|---|
| 25–35 ปี | 70 | 25 | 5 |
| 36–50 ปี | 50 | 40 | 10 |
| 51–60 ปี | 30 | 55 | 15 |
เช็คลิสต์ปฏิบัติและการติดตามแผน
ตรวจแผนอย่างน้อยปีละครั้ง หรือเมื่อตัวแปรสำคัญเปลี่ยน เช่น เปลี่ยนงาน เพิ่ม/ลดรายได้ แต่งงาน หรือมีบุตร การทบทวนช่วยให้ปรับยอดออมหรือสัดส่วนการลงทุนได้ทันเหตุการณ์
เก็บเงินฉุกเฉินแยกต่างหากประมาณ 3–6 เดือนของค่าใช้จ่าย เพื่อหลีกเลี่ยงการถอนเงินเกษียณก่อนกำหนดซึ่งอาจเสียโอกาสการเติบโต
หากสงสัยเรื่องกฎภาษีหรือเงื่อนไขกองทุน ให้ปรึกษาที่ปรึกษาทางการเงินหรือผู้เชี่ยวชาญด้านภาษีก่อนตัดสินใจเปลี่ยนแปลงแผน
- ประเมินความคืบหน้าต่อเป้าหมายและปรับยอดออมหากยังมีช่องว่าง
- อย่าใช้เงินกองทุนเกษียณเป็นเงินฉุกเฉินเว้นแต่จำเป็นจริง
- เปรียบเทียบผลงานกองทุนและค่าธรรมเนียมเป็นประจำ และพิจารณาย้ายหากมีเหตุผลชัดเจน
หากต้องการเก็บภาพประกอบไว้ดูภายหลัง ให้ใช้ฟังก์ชันบันทึกภาพของเบราว์เซอร์หรือวิธีการบันทึกภาพที่ปกติใช้ (โปรดเคารพลิขสิทธิ์และเงื่อนไขการใช้งานของเว็บไซต์ที่เผยแพร่ภาพ)
หมายเหตุสำคัญ
เริ่มด้วยการกำหนดค่าใช้จ่ายหลังเกษียณเป็นตัวเลข แล้วใช้กฎ 25× หรือเครื่องมือคำนวณเพื่อหาเป้าหมายสินทรัพย์ จากนั้นคำนวณยอดออมรายเดือนโดยคำนึงถึงระยะเวลาและผลตอบแทนที่คาดหวัง ให้กองทุนสำรองเลี้ยงชีพเป็นฐานออม ถ้ายังขาดให้พิจารณา RMF/ประกันบำนาญ ปรับสัดส่วนการลงทุนตามช่วงวัยและทบทวนแผนอย่างน้อยปีละครั้ง ข้อมูลด้านภาษีและกฎกติกากองทุนอาจเปลี่ยนได้ จึงควรตรวจสอบประกาศทางการก่อนตัดสินใจ (ข้อมูล ณ วันที่ตรวจสอบ: 14 ต.ค. 2026)
ข้อสังเกตเชิงลึกและวิธีนำแผนเกษียณไปปรับใช้จริง
ความเชื่อมโยงของผลตอบแทนทบต้นกับระยะเวลาออม
จุดสำคัญที่ผู้เริ่มต้นวางแผนมักมองข้ามคือ พลังของดอกเบี้ยทบต้นจะทำงานได้อย่างเต็มประสิทธิภาพก็ต่อเมื่อเงินลงทุนมีเวลาอยู่นานพอ การเริ่มต้นตั้งแต่วัยเริ่มทำงานแม้ด้วยสัดส่วนเงินออมที่ไม่สูงมาก ยังให้แต้มต่อทางการเงินที่เหนือกว่าการเริ่มเก็บเงินก้อนใหญ่เมื่ออายุใกล้เกษียณ เพราะผลตอบแทนที่ได้รับในแต่ละปีจะถูกนำไปทบเป็นฐานทุนใหม่เพื่อสร้างการเติบโตต่อไปอย่างต่อเนื่อง
ในทางกลับกัน หากปล่อยเวลาให้ล่วงเลยไปจนเข้าสู่วัยกลางคน ภาระเงินออมต่อเดือนเพื่อไปให้ถึงยอดเป้าหมายตามกฎยี่สิบห้าเท่าจะเพิ่มขึ้นเป็นทวีคูณ การมีวินัยในการส่งเงินสมทบเข้ากองทุนสำรองเลี้ยงชีพอย่างสม่ำเสมอตั้งแต่เดือนแรกของการทำงานจึงช่วยลดภาระทางการเงินในอนาคตได้อย่างมีนัยสำคัญ
การบูรณาการสิทธิประโยชน์ภาษีเข้ากับแผนเงินออมระยะยาว
การแบ่งสรรเงินไปลงทุนในเครื่องมือเสริมอย่างกองทุนรวมเพื่อการเลี้ยงชีพหรือประกันบำนาญ ไม่ควรพิจารณาเพียงแค่ประโยชน์จากการลดหย่อนภาษีเงินได้ประจำปีเท่านั้น แต่จำเป็นต้องคำนึงถึงเงื่อนไขการถือครองตามเกณฑ์ของกรมสรรพากรควบคู่กันไปด้วย โดยเฉพาะข้อกำหนดเรื่องอายุขั้นต่ำในการไถ่ถอนและการถือครองหน่วยลงทุนตามระยะเวลาที่กำหนด เพื่อป้องกันความเสี่ยงจากการผิดเงื่อนไขทางภาษีในภายหลัง
ผู้ลงทุนควรมองภาพรวมของสินทรัพย์ทั้งหมดว่าสามารถสอดประสานกันได้อย่างไร โดยใช้กองทุนสำรองเลี้ยงชีพเป็นฐานหลักเพื่อรับเงินสมทบจากนายจ้าง แล้วจึงเติมเต็มส่วนต่างของเป้าหมายด้วยกองทุนลดหย่อนภาษีตามสิทธิและวงเงินรวมที่กฎหมายกำหนด วิธีนี้ช่วยให้เงินออมถูกผูกไว้อย่างเป็นระบบ ป้องกันการนำเงินไปใช้จ่ายก่อนวัยอันควรได้อย่างมีประสิทธิภาพ
การรับมือความผันผวนและการปรับสมดุลพอร์ตอย่างเหมาะสม
แม้การจัดสรรสินทรัพย์ตามช่วงวัยจะเป็นกรอบแนวทางที่ช่วยควบคุมความเสี่ยงได้ดี แต่ในโลกความเป็นจริงภาวะตลาดการเงินมีความผันผวนอยู่เสมอ การเลือกลงทุนในพอร์ตที่มีสัดส่วนหุ้นสูงสำหรับคนอายุน้อยจำเป็นต้องเตรียมใจรับความผันผวนระยะสั้น โดยอาศัยระยะเวลาลงทุนที่ยาวนานเป็นตัวช่วยเฉลี่ยต้นทุนและฟื้นตัวจากภาวะตลาดขาลง
สำหรับผู้ที่ไม่มีเวลาติดตามสถานการณ์อย่างใกล้ชิด การเลือกใช้นโยบายแบบปรับสัดส่วนความเสี่ยงอัตโนมัติตามช่วงอายุจะช่วยลดภาระในการตัดสินใจได้มาก อย่างไรก็ตาม การสำรวจสุขภาพทางการเงินปีละหนึ่งครั้งยังคงเป็นสิ่งจำเป็น เพราะหากเกิดการเปลี่ยนแปลงของรายได้หรือภาระค่าใช้จ่ายครอบครัว การปรับยอดออมให้ทันต่อสถานการณ์จริงจะช่วยรักษาเส้นทางสู่เป้าหมายเกษียณให้มั่นคงยิ่งขึ้น